财联社12月31日讯(记者高艳云)附进岁末,券商发债审批迎来密集落地。适度12月30日开云体育(中国)官方网站,12月单月已有7家券商获准发债,获批债券领域筹画达1750亿元,为全年发债激越收官。 全年数据透露,适度12月30日,年内74家券商境内发债1.88万亿,较前年全年增38.24%;发债数目为1003只,较前年全年增41.56%。此外,年内境外发债47.03亿好意思元,较前年全年增33.12%;发债数目为30只,较前年全年增7只。券商债券存量领域为3.28万亿,同比增15.2%;共计1
财联社12月31日讯(记者高艳云)附进岁末,券商发债审批迎来密集落地。适度12月30日开云体育(中国)官方网站,12月单月已有7家券商获准发债,获批债券领域筹画达1750亿元,为全年发债激越收官。
全年数据透露,适度12月30日,年内74家券商境内发债1.88万亿,较前年全年增38.24%;发债数目为1003只,较前年全年增41.56%。此外,年内境外发债47.03亿好意思元,较前年全年增33.12%;发债数目为30只,较前年全年增7只。券商债券存量领域为3.28万亿,同比增15.2%;共计1645只债,增239只。
2025年券商发债激越,是“业务需求牵引、融资成本上风推动、政策环境松捆与行业竞争加重”多迫切素共同作用的效用,既体现券商在市集回暖配景下主动扩表的政策遴荐,也反馈出其通过债务器具对冲业务风险、夯实成本基础的践诺考量。从中永恒看,陆续补充成本仍将是券商高质地发展的势必旅途。
单月获批发债1750亿元
12月当作全年发债审批的肃清阶段,呈现出"批量获批"的特色。
12月29日,财通证券、国信证券同日获发债批文。其中,证监会喜悦财通证券向专科投资者公确立行面值总数不特等150亿元的公司债券;国信证券则获准公确立行面值总数不特等300亿元的公司债券。
12月28日,国金证券获批向专科投资者公确立行公司债券,其中一年期以上债券面值总数不特等200亿元,短期公司债券面值余额不特等50亿元。
12月25日,东方金钱证券肯求刊行的100亿元非公确立行公司债券,获深交所证据合乎挂牌条款,深交所对此无异议。
此外,中泰证券于12月22日获准公确立行短期公司债券,面值余额不特等150亿元;12月12日,招商证券获证监会批复,喜悦其公确立行面值总数不特等400亿元的公司债券;12月9日,申万宏源证券400亿元非公确立行公司债券获深交所无异议批复。
6家发债超千亿
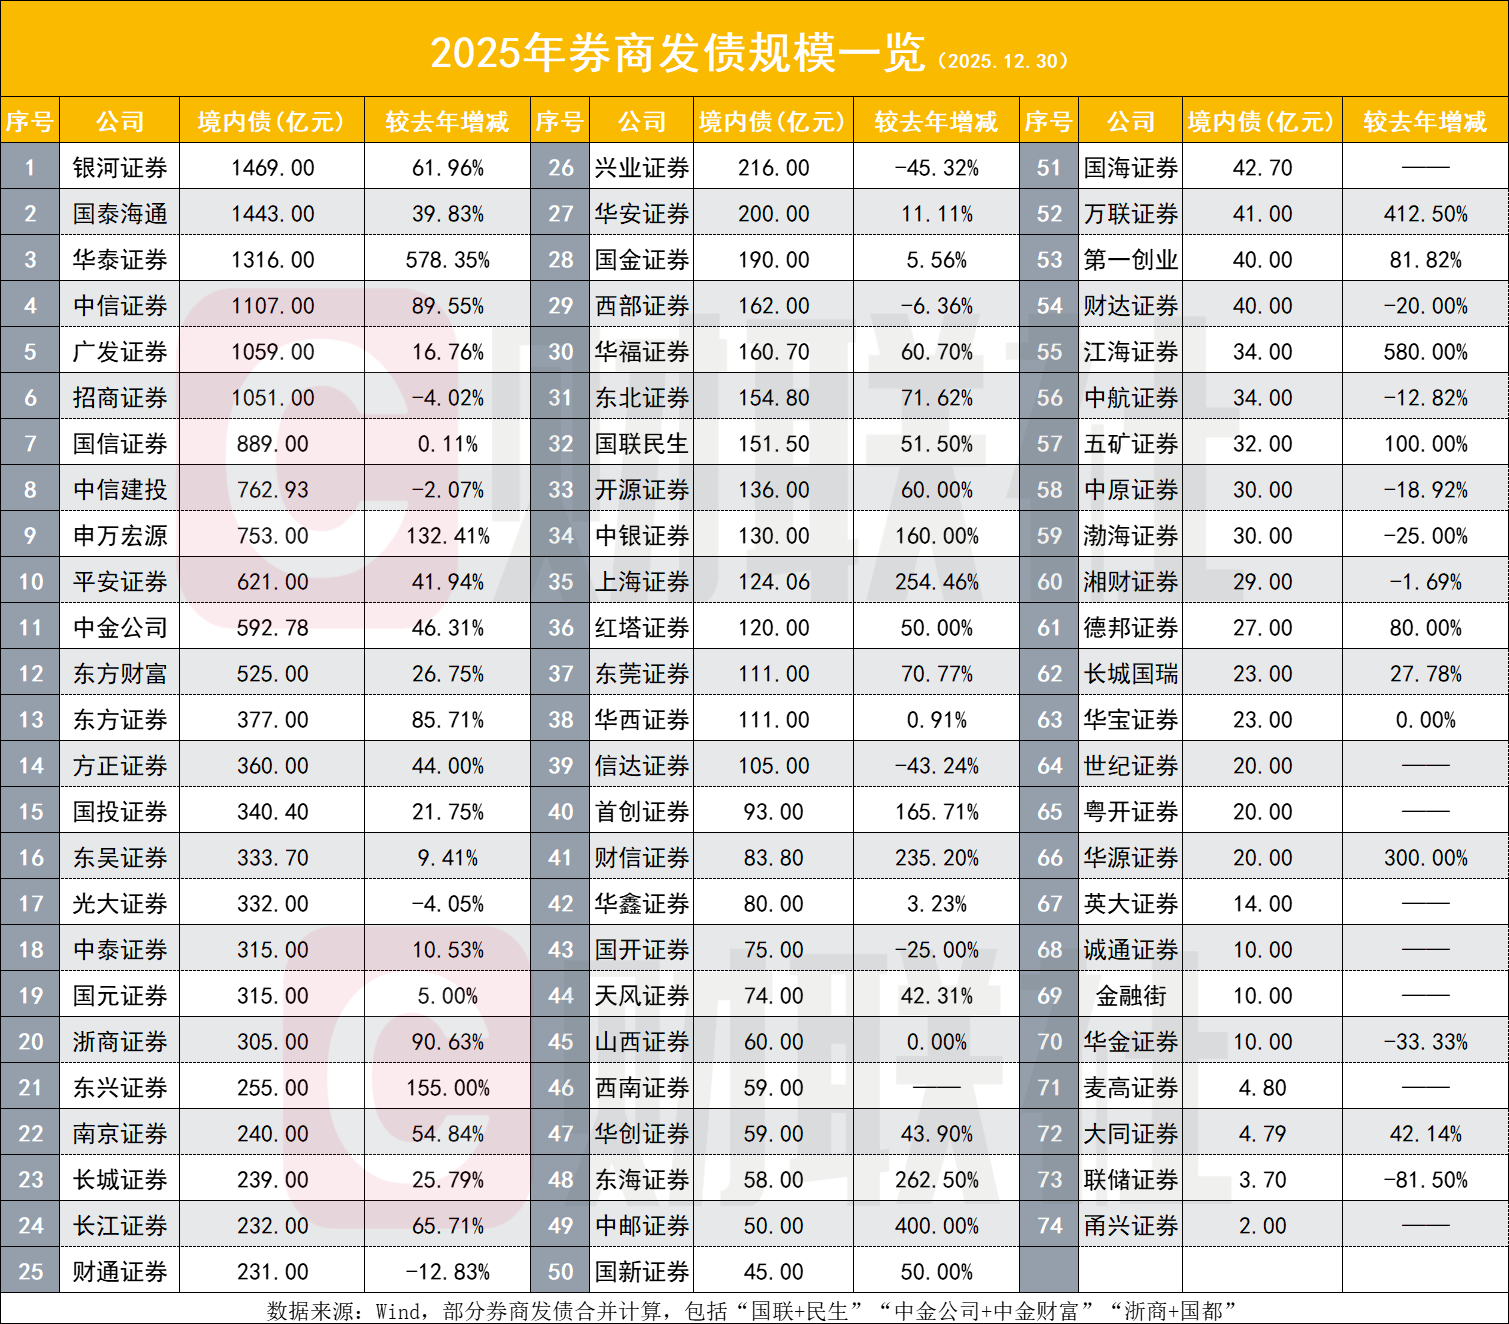
2025年券商发债呈现阐明的头部商量特征。wind数据统计透露,全年共有6家券商境内发债领域冲突千亿元,较2024年的2家大幅加多。其中,星河证券以1469亿元的刊行领域位居首位,国泰海通、华泰证券差别以1443亿元、1316亿元紧随自后,中信证券(1107亿元)、广发证券(1059亿元)、招商证券(1051亿元)也踏进千亿发债阵营。
发债领域前十的券商还包括国信证券(889亿元)、中信建投(762.93亿元)、申万宏源(753亿元)、吉祥证券(621亿元)。值得防护的是,正在鼓动接纳肃清的中金公司、东兴证券、信达证券,三家筹画发债领域达952.78亿元,刊行债券58只,肃清后成本实力将进一步进步。
增速方面,头部券商进展分化。华泰证券境内发债增速最为迅猛,同比激增578.35%;星河证券、中信证券、申万宏源增速也较为权贵,差别为61.96%、89.55%、132.41%;国泰海通增速为39.83%。不外,招商证券与中信建投发债领域小幅回落,差别较前年减少4.02%、2.07%,琢磨到年末2天仍有统计工夫,该降幅有望进一步收窄以致抹平。
13家增速翻倍
全年共有13家券商发债增速达到一倍及以上,江海证券以580%的增速领跑,其他还包括华泰证券(578.35%)、万联证券(412.5%)、中邮证券(400%)、华源证券(300%)、东海证券(262.5%)、上海证券(254.46%)、财信证券(235.2%)、创举证券(165.71%)、中银证券(160%)、东兴证券(155%)、申万宏源(132.41%)、五矿证券(100%)。
另有9家券商本年齐备发债“零的冲突”,差别是西南证券(59亿元)、国海证券(42.7亿元)、世纪证券(20亿元)、粤开证券(20亿元)、英大证券(14亿元)、诚通证券(10亿元)、金融街(10亿元)、麦高证券(4.8亿元)、甬兴证券(2亿元)。上述券商2024年未发债。
不外,行业内也存在少数券商发债领域下滑的情况。在统计的74家券商中,15家发债领域较前年全年下落,其中10家降幅特等一成。联储证券降幅最大,达81.50%;其他为兴业证券(-45.32%)、信达证券(-43.24%)、华金证券(-33.33%)、国开证券(-25.00%)、渤海证券(-25.00%)、财达证券(-20.00%)、华夏证券(-18.92%)、财通证券(-12.83%)、中航证券(-12.82%)。
业务延迟是发债中枢推力
业内无数以为,2025年券商发债领域大增,是市集政策双利好下,券商适配业务、优化财务的主动遴荐。
业务延迟是中枢推力。A股交投活跃带动两融、自营等高成本铺张业务扩容,券商亟需“补血”以握市集机遇。低利率环境则提供融资窗口期,多家券商刊行中永恒债券置换高息宿债,中金公司、华泰证券等明确资金用于偿债及补充流动性。
政策窜改拓宽融资渠说念,监管将券商纳入科创债刊行主体,推动干系债券领域接近900亿元,孝敬迫切增量。同期,行业“硬人恒强”神色下,头部券商为闲逸份额加码发债,径直推高行业总量。
此外,从发债节拍看开云体育(中国)官方网站,三季度发债称心短期资金需求,四季度转向中永恒债券优化欠债成本,融资策略从被迫嘱咐转向主动惩处。
官方网站
关注我们
联系地址